融资担保求解“不敢贷”难题
2026-10-30 06:43:35
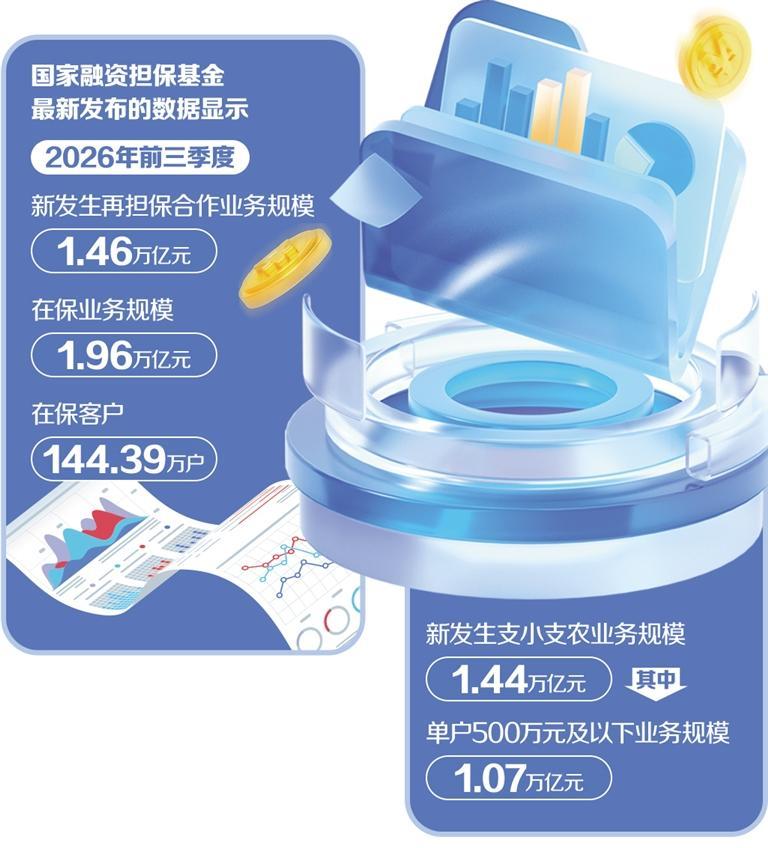
国家融资担保基金最新发布的数据显示,2026年前三季度,新发生再担保合作业务规模1.46万亿元,在保业务规模1.96万亿元,在保客户144.39万户;新发生支小支农业务规模1.44万亿元,其中单户500万元及以下业务规模1.07万亿元。
近年来,融资担保机构立足主责主业持续优化业务,在大力推进机构改革的同时提高服务成色。政府性融资担保具有增信、分险、中介功能,是破解小微企业、“三农”等经营主体融资难、融资贵的重要手段。
发挥桥梁作用
晚稻拔节孕穗的关键时节,浙江省嘉兴市桐乡市石门湾粮油农业发展有限公司负责人张卫兴站在田埂上,电话响个不停。2025年,这家公司的总收入已达1.07亿元。
回望来时路,张卫兴对资金之“渴”感触颇深,“烘干房、加工厂、农事服务中心等扩建工程一个接一个,利润几乎全部再投入,农业融资难、融资贵、融资慢是压在心头的难题”。
破题的钥匙,是“政银担”协同支农工具。2019年,在建设数字化大米加工厂时,张卫兴第一次找上当地一家政府性融资担保公司,没有抵押物却获得了500万元的担保支持。如今,嘉兴市已构建起覆盖市县两级的政策性农业信贷担保体系,截至2026年6月底,全市“政银担”业务累计担保1811笔,累计担保金额为14.96亿元,在保余额3.85亿元。据介绍,嘉兴市财政对经营主体担保手续费给予30%补助,桐乡市对合作银行给予最高1%分档奖励、对农业经营主体分档减免担保费,平湖市打出“低利率+财政贴息+担保费补助”组合拳,多维发力降低融资成本。
国务院2015年印发《关于促进融资担保行业加快发展的意见》后,我国融资担保行业制度建设进入快车道。2018年,由中央财政发起的政策性担保机构国家融资担保基金揭牌运营。2019年,国务院办公厅印发《关于有效发挥政府性融资担保基金作用切实支持小微企业和“三农”发展的指导意见》,明确建立“国家融资担保基金—省级再担保—辖内融担机构”三层组织架构。依据银行与政府性融资担保体系“二八分险”原则,实践中通常按照融担基金20%、省级再担保机构20%、市县直保机构40%、银行20%的比例共同承担贷款风险责任。
目前,政府性融资担保已形成以健全完善政府性融资担保体系为“一体”、以服务就业创业和支持科技创新为“两翼”的发展布局。此前,财政部有关负责人表示,财政部指导融担基金发挥体系引领作用,凝聚1500余家担保机构力量,累计再担保合作业务规模超过6.7万亿元,年均增长约40%,合作机构平均担保费率降至1%以下,小微企业综合融资成本降至5%以下。
“融资担保注重发挥支农支小的准公共产品作用,通过财政资金为缺乏传统信贷抵押物的经营主体增信,帮助降低融资成本,同时也帮助金融机构分散风险、减轻不敢贷的顾虑。”中央财经大学财税学院教授白彦锋表示,融资担保通过发挥资金供求双方的桥梁纽带作用,促进资金融通,提高金融资源的配置效率,还通过财政科学管理增强金融服务实体经济的能力和水平、发挥财政政策与货币政策间的协同效能,进而稳就业、惠民生。
加快减量整合
作用越重要,对行业质量的要求就越高。随着融资担保业务规模扩张,部分机构风控能力不足、资产质量承压、长期偏离主业等问题逐步显现。中央金融工作会议明确提出,全面加强金融监管,有效防范化解金融风险。国家金融监督管理总局指导各地深入推进融资担保公司等6类地方金融组织专项规范整治,截至2025年12月末,6类地方金融组织数量同比下降26%,与历史峰值相比下降55%;2024年以来,累计清退不合规机构超过5600家。
在监管政策的引导下,融资担保机构加快改革整合,行业结构进一步优化。记者在调研青岛融资担保集团时,董事长黄应胜表示,“改革前,青岛政府性融资担保行业小、散、弱问题突出,机构业务决策独立性不足,风险易交叉传递,规模效应和协同效应难以发挥”。
“融资担保机构数量回落,是监管整治、市场出清与行业重构共同作用的结果。”天府立言金融研究院院长曾刚表示。一方面,监管集中清退空壳、失联、长期偏离主业的僵尸机构,遏制行业乱象,淘汰不合规经营主体;另一方面,过去部分小型担保机构资本金薄弱、风控能力不足、业务同质化严重,生存空间持续收窄。当前,各地推进体系整合和机构重组,低效机构有序退出,区域资源得以优化。
机构改革并非一减了之。南开大学金融学院金融研究所所长李全认为,融资担保机构数量收缩是金融资源重新配置、风险治理体系重构的过程,减量整合面临多重现实难点。例如,区域发展不均衡提高整合难度,部分机构历史代偿包袱较重,不良资产处置周期长,易出现风险隐匿、责任悬空。减量过程中要警惕重数量、轻质量的形式化整合,内部治理、风控体系、业务方向需实质改造,真正提升普惠金融服务能力。
山西以减量提质改革推动政府性融资担保系统性重塑、整体性提升。此前,山西省共有政府性融资担保机构81家,经规模化整合后,到2025年末保留了16家,区域布局更加合理。
“减量的背后是一场深刻的制度重构,即建立健全现代企业制度,推动体系运行规范化、标准化、一体化。同时,密集出台市县一体化运营改革工作指引、融资担保体系业务合作指引等配套方案。”山西省融资再担保集团有限公司总经理助理王剑表示,资源的有效集中带来了能力的提升,担保资源的撬动效应、政策资金的放大效应更好发挥,截至2025年12月末,该集团担保放大倍数提高至6.52倍,代偿率控制在合理水平。
提升服务质效
减量不是目的,提质才是落点。2025年2月,财政部、国家发展改革委等部门联合印发《政府性融资担保发展管理办法》,从经营要求、政策支持、绩效考核、监管管理等维度,强化对政府性融资担保机构支小支农的激励约束。2025年12月,财政部、人力资源和社会保障部等部门联合印发《关于进一步发挥政府性融资担保体系作用 加力支持就业创业的指导意见》,为融资担保支持就业创业提要求、指方向、明路径,在担保资源配置、相关政策支持方面,将促就业成效作为重要考量因素。
“兼顾政策落地效能、经营可持续性与社会价值的多维评价体系,正引导机构改革向主责主业聚焦,有利于形成服务越精准、资源越充足的正向循环机制。”北京市社会科学院副研究员王鹏说。
江苏信保集团在改革过程中优化业务结构,推出“环保担”“苏岗贷”“苏制担”等产品。江苏信保集团再担保业务部总经理郭鸿雁介绍,集团以专业化运营、精细化管理提升服务水平,强化政策性目标,完善内部管理制度,设置差异化考核指标,并建立全过程监督链条,全面加强风险管理。
科技既是融资担保的支持方向,又是提升服务质效的抓手。国家融资担保基金数据显示,2026年前三季度完成科技创新专项担保计划业务1737.71亿元,同比增长34.05%,占年度计划2000亿元的86.89%。近日,青岛融资担保集团子公司青岛普惠融资担保有限公司联合中国建设银行青岛市分行,借助青岛檬豆网络科技有限公司数据构建企业信用画像,为一家科技型民营企业提供融资支持,将科技应用力转化为担保服务力。
“融资担保机构要加快数字金融赋能,搭建数字化风控模型,用数据信用提升风控能力与服务效率,降低担保门槛与服务成本。要完善区域再担保体系,健全风险分担与资本补充机制,推动机构错位经营,减少低价内卷竞争,在控制代偿风险前提下扩大服务覆盖面、提升经营可持续性。”曾刚表示。
李全表示,减量要稳妥处置存量风险,守住普惠金融服务不断档的底线。提质要以考核机制改革破除负面约束,以数字金融重塑信用评估范式,推动融资担保回归业务本源,持续降低小微企业融资门槛,引导金融活水精准滴灌实体经济,更好服务高质量发展大局。(经济日报记者 尚 咲)