美联储持续弱化前瞻指引
2026-10-30 06:28:44
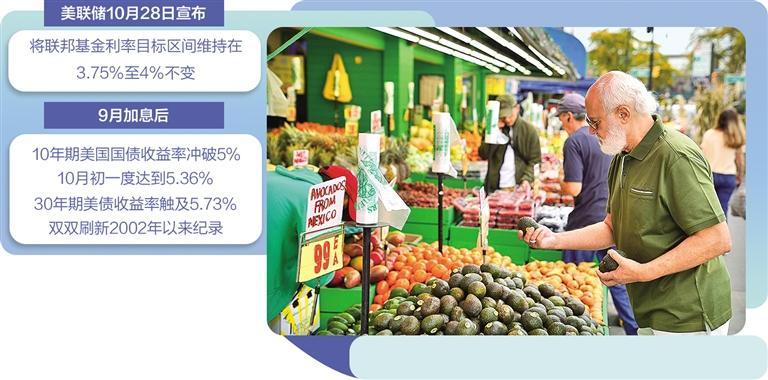
10月14日,一名顾客在美国纽约选购水果。新华社记者 张凤国摄
当地时间10月28日,美联储在结束为期两天的货币政策会议后宣布,将联邦基金利率目标区间维持在3.75%至4%不变,符合市场此前预期。自9月重启加息后,美联储再度按下“暂停键”。看似平淡的按兵不动,反映出全球货币博弈的多重矛盾。
本次会议一大看点是美联储内部共识的松动。两张反对票把分歧摆到了明面上:美联储理事库克和克利夫兰联储主席哈马克都主张再加息25个基点。库克自2022年就任美联储理事以来,从未在利率投票中投反对票,此番从中间派转向鹰派,折射出委员会内部对通胀走势的判断分歧正在拉大。
比投票分歧更具话题性的是美联储议息机制的改革。美联储主席凯文·沃什宣布,2027年的8次货币政策会议里,将有一次专门讨论货币政策战略,不进行利率投票也不发布政策声明;2028年这类会议将增至两次,常规利率决议只剩6场。加上此前取消点阵图、把政策声明篇幅压缩近半,这套动作的指向很清楚,即进一步弱化前瞻指引,减少市场对官员话术的过度博弈,从而倒逼资产定价回归经济基本面。这意味着,美联储未来政策信号会更加稀缺,每一次经济数据都可能被放大解读,市场波动的阈值被悄然抬高。
美联储选择按兵不动,表面看是“药效”还在传导。9月刚完成加息,紧缩效果向实体经济传导通常需要3个到6个月时间,短期内连续出手容易用力过猛、影响经济增长。9月非农新增就业岗位远低于市场预期,失业率升至4.2%,劳动力市场降温信号已经明确。单月消费者价格指数(CPI)同比反弹到3.7%,看似扎眼,其中超过一半的月度涨幅来自汽油价格上涨,核心通胀尚未出现趋势性反弹。
进一步看,市场已经替美联储把“息”加完了。9月加息后,10年期美国国债收益率冲破5%,10月初一度达到5.36%,30年期美债收益率触及5.73%,双双刷新2002年以来的纪录。房贷利率被推到近3年高位,高收益债融资难度上升,人工智能(AI)概念之外的信用利差明显扩大。这种由市场交易形成的金融条件收紧,对经济的压制效果不亚于一次正式加息。
全球范围同样如此,据机构测算,德国和法国债收益率上行对经济的拖累,已接近甚至超过一次加息的力度。把各主要经济体的收益率曲线叠在一起,会发现全球金融条件已经在一场没有央行发令的紧缩里走了大半程。既然已经收到紧缩效果,美联储自然不必抢着出手。
全球金融周期的收紧力量正在同步显形。离岸美元的汇率对冲成本悄然抬升,美元指数、长端美债收益率与跨境信贷三股力量同向发力,等于给全球非美经济体集体施加了融资压力。除此之外,40多万亿美元规模美债的滚动发行、AI基建的巨额融资需求,都在与美国财政部争夺同一池储蓄。美债正从全球金融的定价之锚,逐步变成波动之源。
全球主要央行可能再次进入集体静默期。9月中旬,美联储、欧洲央行和日本央行时隔20年同步加息。市场普遍认为,10月份这三家央行大概率同步按下“暂停键”。其中,美联储暂停加息被认为是加息周期内部的喘息,期货市场给12月加息的定价已超过八成,后续仍有上行空间。欧洲央行暂停加息是迫于债务压力。法国、德国利差突破150个基点,创2011年欧债危机以来新高,加不得也松不得,只能原地观望。日本央行暂停加息或是政策转轨前的蓄力,其政策利率已升至31年来高位,10月会议重要任务是判断日本物价是否已达到2%的长期目标,若确认达到,便意味着延续近14年的抗通缩政策框架迎来象征性转折。
耐人寻味的变化发生在新兴市场。过去美联储打喷嚏、新兴市场感冒的老规律,这次明显失灵。新兴经济体普遍早于美联储启动紧缩周期,美国道富银行数据显示,新兴经济体9月底的10年期本币债券加权收益率接近6.45%,实际收益率逼近3%,均处于历史高位。国际货币基金组织数据显示,新兴市场整体债务与国内生产总值(GDP)之比约为77.2%,远低于发达经济体的108.2%,财政基本面更加扎实。巴西等国已经开启降息,韩国、南非根据自身通胀汇率情况调整政策,各走各的节奏。当前,真正的债务焦虑集中在美国、日本与法国等发达经济体。虽然部分外债高企、家底较薄的经济体仍是脆弱环节,但整体抗冲击能力已今非昔比。
从后续趋势看,沃什正在系统性重塑美联储的沟通框架。少给预设路线,保留政策弹性,一切交给数据决定。接下来两个月的CPI、核心个人消费支出物价指数(PCE)与就业数据,将成为决定12月是否加息的重要参考指标。市场普遍预期12月再加息25个基点,随后进入一段较长的高位平台期。这套数据依赖的决策模式,意味着资产价格将随月度数据起落,波动会比前瞻指引时期更加频繁。
眼下距离美国中期选举投票时间已近,正值美国政治敏感期。沃什在发布会上反复强调,两天会议全程未提及政治选举相关内容,这番刻意撇清的姿态,本身就说明了外部压力的分量。说到底,这一次暂停是央行、市场与政治三方博弈达成的临时均衡,既给了市场喘息空间,也避免了在投票前将货币政策卷入选举争议。(作者:孙昌岳 来源:经济日报)