信贷资源加力支农支小
2026-10-25 06:44:07
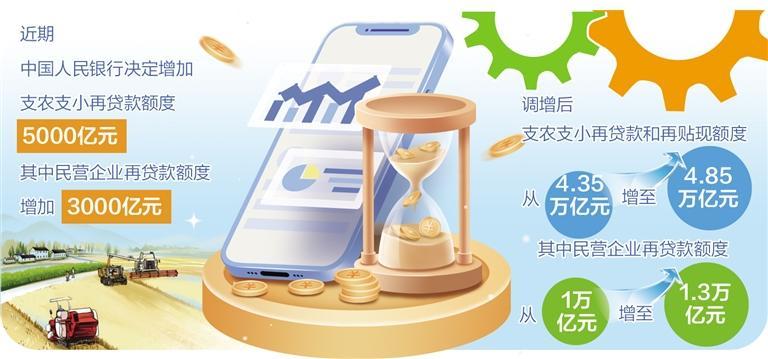
近期,中国人民银行决定进一步调整完善若干货币政策工具,增加支农支小再贷款额度5000亿元,其中民营企业再贷款额度增加3000亿元。调增后,支农支小再贷款和再贴现额度从4.35万亿元增至4.85万亿元,其中民营企业再贷款额度从1万亿元增至1.3万亿元。今年以来,央行、金融监管总局等部门密集出台普惠金融支持政策,推动信贷资金持续向小微、“三农”、新市民等薄弱领域集聚,为筑牢实体经济根基注入金融动能。
资金下沉精准帮扶
在推进乡村全面振兴的关键时期,金融作为支持“三农”发展的重要力量,发挥着不可替代的作用。今年上半年,国家金融监督管理总局发布《关于做好2026年金融支持乡村全面振兴工作的通知》,强调要不断健全农村金融服务体系,扎实做好常态化金融精准帮扶,提高农村金融服务质效。
“金融机构需要聚焦产业跃升和需求演变,创新精准适配的产品服务体系,开发与农业生产周期深度匹配的信贷产品。针对现代设施农业等资本密集型项目,合理提升5年至10年期的涉农中长期贷款比重,使还款节奏与项目收益期相吻合。面向新型农业经营主体适度规模化趋势,推广‘一次授信、随借随还’的专属信贷及首贷业务。”中国农业科学院农业经济与发展研究所研究员谢玲红说。
国家金融监督管理总局浙江金融监管局将金融助力缩小城乡差距、地区差距、收入差距作为主攻方向,引导金融资源向农村、相对欠发达地区倾斜,大力支持农村产业发展,夯实乡村全面振兴基础。坚持需求导向,引导“一县一品”定制县域专属金融产品服务,通过金融服务的精准细分赋能县域特色产业振兴发展。同时,鼓励完善粮食重点领域、农业“双强”等农业新质生产力金融服务,支持“土特产富”全链发展。
支持乡村全面振兴需要发挥政策性金融的作用。农业发展银行行长张小东说:“政策性银行要强化先导作用,聚焦基础设施薄弱的欠发达区域和‘三农’薄弱环节,通过投放政策性贷款,为后续产业发展和商业信贷注入打好基础。大型商业银行、地方中小银行需要各有侧重,提升金融资源配置的效率与精准度。”
在政策的引导下,商业银行积极发力服务“三农”。农业银行浙江嘉兴分行锚定主责主业,把信贷资源精准投向特色农业、乡村新业态。截至2026年8月末,该行粮食重点领域贷款增量超10亿元,乡村产业贷款增量超115亿元,乡村建设贷款增量超25亿元;专项产品“惠农e贷”余额超216亿元,累计帮扶近3万户农户发展生产。
下一步,金融机构可拓展“大农业观”下的新型抵质押融资边界。比如,依法合规盘活农村资产,针对深远海养殖、森林食品、设施农业等新业态,稳妥推进林权、水权、海域使用权及林业碳汇收益权质押贷款。谢玲红说:“可聚焦特色农业产业集群规划,以核心企业主体信用为依托,规范发展应收账款融资、存货质押、订单农业质押等场景化工具,将分散的农户个体风险转化为可控的产业链整体风险,助力农业全产业链价值跃升。”
拓宽小微融资渠道
普惠金融贴近基层、服务小微,是赋能区域实体经济、增进民生福祉的重要支撑,需进一步优化信贷结构助力小微企业融资。
国家金融监督管理总局发布《关于做好2026年小微企业金融服务工作的通知》,明确要稳定信贷投放。银行业金融机构要着力提供与经济发展相适应,与小微企业、民营企业需求相匹配的信贷供给,实现贷款质的有效提升和量的合理增长。
面对新要求,银行业积极优化信贷服务。浙江农商联合银行辖内长兴农商银行优化融资服务流程,建立与当地政府协同走访机制,提升小微企业融资需求对接、惠企政策直达的效率。截至2026年9月末,支持小微企业融资协调机制累计授信户数10787户。“我行根据小微企业的行业特征、所处阶段,量身定制小微企业循环贷、租金贷、税银贷、应收账款质押贷、设备抵押贷等多款特色金融产品,拓宽企业融资渠道。”浙江农商联合银行辖内永嘉农商银行业务管理部总经理陈志说。
专家表示,需要以机制协同破除服务断层,推动大型银行与中小银行分工协作:大型银行发挥主力军作用,瞄准专精特新、高端制造业,满足“短、小、频、急”需求;中小银行立足当地特色化经营,以差异化优势实现自身更高质量发展,更好服务当地经济社会发展。此外,推动地方普遍建立专项风险补偿机制,明确贴息申领流程与时限,让“敢贷、愿贷、能贷、会贷”有制度依托。金融机构也要完善内部尽职免责机制,充分调动基层从业人员的积极性。
普惠金融的新蓝海正从传统的小微企业,向新市民、灵活就业者等多元主体延展。中国人民大学中国普惠金融研究院院长贝多广认为,普惠金融的发力点可以从信贷、保险等领域统筹展开,构成一个面向未来的普惠金融生态链。在信贷领域,新市民成为最具潜力的客群之一。这一群体在租房、就业、城市融入等过程中普遍面临资金缺口,具备稳定需求,但缺乏传统金融体系下的抵押物,适合通过信用化、数据化的普惠信贷工具给予支持。在保险领域,普惠保险的创新空间正在显著扩大。新市民、灵活就业者同样是保险服务急需覆盖的重点人群。新市民与租房场景结合的财产保险、意外保险等可大幅降低其生活风险;灵活就业者则需要按日、按单计费的短期意外险、收入损失险,以适应其灵活工作模式。
借力技术提升效能
当前,人工智能技术进入规模化落地阶段,成为数字金融转型升级的核心驱动力。相较传统数字化技术,人工智能具备自主学习、智能分析、精准预判的核心优势,能够深度挖掘多维海量数据、优化金融决策模型、替代重复性人工操作、识别隐性金融风险,从商业模式、风控逻辑、服务体验、产品供给、监管合规、底层技术六大维度实现全方位边际革新,改变数字普惠金融的发展模式。
国家金融监督管理总局出台的《银行业保险业数字金融高质量发展实施方案》明确提出,要加快“人工智能+金融”深度融合,推进智能技术在普惠金融领域的场景化、规模化应用,为人工智能赋能数字普惠金融发展提供了政策支撑。
人工智能正在从国家战略加速走进千行百业,普惠金融的内涵和边界也在延伸。“以前,处理一笔复杂的信贷申请,需要专家翻阅大量材料、逐条核对信息,才能凭经验作出判断,既慢又依赖少数专家。如今,人工智能先把分散的材料整理成完整的事实链,专家只需专注于真正需要经验判断的部分,审批效率提升了近20倍。我们要的不是让一个人的工作变快,而是让整家银行变得更聪明。银行的服务边界也将从信贷、理财,延伸到经营的全程陪伴。”网商银行董事长金晓龙表示。
针对小微企业融资存在信息不对称、流程繁琐、跑腿多等堵点,邮储银行河北雄安分行积极参与雄安新区产业互联网平台建设运营,集政策申报、融资对接、人才服务于一网,将“小微易贷”嵌入线上服务,实现贷款申请、测额、审批、支用全流程线上化,最快1天放款。该行依托平台395项惠企政策打造“政策+金融+数据”一体化服务模式,推动惠企政策“免申即享”、金融产品“无感智配”,累计助力企业完成政策及金融申报2万多笔。此外,还上线贸易外汇收支企业名录线上登记功能,配套跨境结算、汇率避险、数字人民币等综合服务,助力各类经营主体共享数字化便利。
北京农商银行依托数字化转型浪潮,线上线下同步发力,精准匹配各类客群需求。线上板块持续迭代升级,“科创智贷”“e信通”等产品不断优化模型与功能,风控水平显著提升。面向菜篮子、新发地、京深、锦绣大地、石门等农贸批发市场商户,该行开展网格化营销服务,加大“凤凰e商通”“市场保供贷”“保供e贷”等产品应用力度,将普惠金融服务精准送达市场一线。
应看到,人工智能在赋能数字普惠金融创新发展的同时,也催生了算法黑箱、算法歧视、数据泄露、智能营销误导、隐性违规授信等新型金融风险。传统金融监管以事后核查、人工排查、静态合规审核为主,监管模式滞后于智能金融业态的迭代速度,难以识别算法隐蔽性违规、跨场景风险传导、动态违规操作等新型风险,存在监管滞后、识别滞后、处置滞后的问题。
中国地方金融研究院副院长顾雷表示:“需要推动监管规则与业态创新适配。针对人工智能赋能普惠金融的新型业态、新型风险,监管部门持续完善算法监管、数据安全、智能金融服务、普惠金融合规管理等制度体系,明确算法应用边界、数据使用规范、产品供给标准,平衡金融创新与风险防控的关系,全面提升数字普惠金融合规治理效能。”(经济日报记者 彭 江)