金融防风险强监管取得新进展
2026-09-29 06:44:16
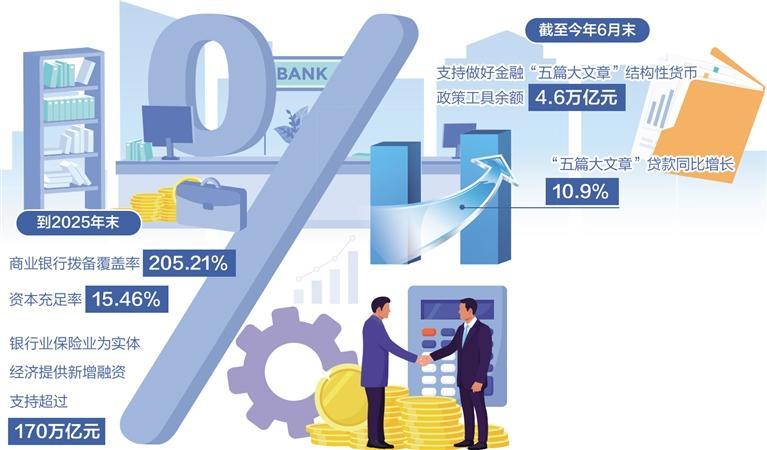
“十五五”时期是基本实现社会主义现代化夯实基础、全面发力的关键时期,也是建设金融强国的重要阶段。在国务院新闻办公室近期举行的“开局起步‘十五五’”系列主题新闻发布会上,国家金融监督管理总局有关负责人表示,一体推进防风险、强监管、促高质量发展各项工作,努力开创金融监管工作新局面。在监管趋严的背景下,该如何防风险、促发展,推进金融机构改革、优化金融服务?记者就此采访了业内人士。
减量提质整合资源
近年来,在防风险方面,金融监管总局认真落实“稳定大局、统筹协调、分类施策、精准拆弹”基本方针,稳妥推进重点领域风险防控,有力有序有效防范化解地方中小金融机构风险,牢牢守住不爆雷底线。
天府立言金融研究院院长曾刚表示,稳妥处置中小机构风险,是守住不发生系统性金融风险底线的基础环节。从金融服务格局看,中小机构承担普惠金融下沉职能,风险处置并非简单收缩供给,而是通过改革修复机构经营能力,保障基层金融服务连续性,为地方实体经济发展、乡村全面振兴提供可持续的资金支撑,夯实金融强国建设的基层根基。
今年的《政府工作报告》提出,深入推进地方中小金融机构减量提质。今年以来,农村商业银行、村镇银行等中小银行加快兼并重组,压缩机构数量,优化组织架构,以此适应市场竞争和经济发展的需要。
苏商银行特约研究员薛洪言表示,改革路径日益清晰,形成“村改支”“村并村”“村改分”并行,以及农信系统组建省级农商行、市级统一法人农商行的多条主线;操作上普遍由主发起行或省级、地市级农商行承接,被合并机构的网点改为分支机构,债权债务由承接方承继,基层服务不出现真空。区域上按照“一省一策”推进,与农信改革节奏高度吻合,甘肃、吉林、贵州等地通过新设合并快速做实省级或市级统一法人,参与主体也从村镇银行扩展至农信社,呈现出因地制宜、多路径协同的格局。
减量提质本质上是解决部分中小金融机构小、散、弱特点与金融经营高风险属性之间的矛盾。中国人民大学重阳金融研究院副研究员刘锦涛表示,机构数量多、单体规模小,容易带来治理成本较高、科技投入不足、专业人才和风控资源分散等问题。一些机构业务高度集中于当地特定行业和客户,一旦区域经济出现波动,风险承受能力相对有限。因此,减量不是目的,而是通过兼并重组、市场退出等方式,把分散的资本、技术、数据和风险管理能力重新整合。
此外,要平衡好金融供给与风险化解。曾刚表示,依托兼并重组,有序推动高风险、弱治理法人整合,因地制宜选择合并、改制分支等路径,保留县域基础服务网点。同时,完善资本补充机制,拓宽中小银行资本补充渠道,持续夯实资本缓冲。监管层面应落实差异化监管框架,对整合后的机构实施分类监管,引导其锚定本土定位,杜绝跨区域无序扩张。
全链条立体化监管
金融监管体系是金融稳健运行和金融服务实体经济的制度基石。一套有效的监管,既能约束金融机构的冒险冲动、守住不发生系统性风险的底线,又能保护金融消费者权益、维护市场公平秩序,从而优化资源配置,稳定社会预期。
薛洪言表示,在我国建设金融强国的关键阶段,监管有效性直接关系防风险、强监管、促发展能否真正一体推进。完备有效的金融监管体系是金融高质量发展不可或缺的基础设施,也是把金融活水引向实体经济、守住老百姓“钱袋子”的根本保障。
在强监管方面,金融监管总局全面强化“五大监管”,坚决做到“长牙带刺”、有棱有角。曾刚表示,机构监管、行为监管、功能监管、穿透式监管、持续监管构成的五大监管体系,构建起全链条、立体化的监管框架。五大监管协同发力,解决过去监管碎片化问题,实现监管全覆盖。所谓“长牙带刺”,意味着监管执法刚性提升,提高违法成本,形成有效震慑,推动监管从被动处置转向主动防控,提升风险识别与处置的精准度。
例如,聚焦“关键人”“关键事”“关键行为”,加快健全金融法治。薛洪言表示,这本质是把监管资源集中到影响金融稳定和风险形成的关键节点上,避免平均用力。金融法治是监管的准绳与保障,健全的法治把“长牙带刺”落实到可执行的制度上,让监管敢于亮剑、罚当其过。对建设金融强国而言,法治既是规范权力运行的基础,也是稳定市场预期、增强内外信心的关键。
推动“五大监管”联动,守住监管底线,才能持续汇聚金融力量服务实体经济。刘锦涛表示,要让“五大监管”真正发挥作用,需要信息、规则和处置之间的联动。首先,应建立统一的数据和风险识别体系,使机构监管发现的资本和资产质量问题,能够与行为监管、穿透式监管掌握的交易和资金流向相互印证。其次,要加强中央与地方之间、不同监管部门之间的信息共享和责任衔接,避免同一业务重复监管,也避免跨市场业务无人监管。最后,要更多运用监管科技提升异常交易和风险传导的识别能力,把监管关口前移。
适配多元融资需求
合理的信贷投放节奏,有助于平滑经济周期波动,稳定经营主体预期。数据显示,2026年二季度末,金融机构人民币各项贷款余额282.63万亿元,同比增长5.2%,上半年人民币贷款增加10.72万亿元。
曾刚表示,信贷总量稳步扩容与结构持续优化,是金融支持实体经济高质量发展的重要抓手。银行机构将新增信贷投向科技创新、重大工程、绿色产业、普惠小微等重点领域,减少资金在金融体系内部空转,提升资金使用效能。同时,银行加快完善授信评估体系,让金融供给适配实体经济多元融资需求,推动经济发展模式从规模扩张转向质量提升。
在强监管推动下,大型银行、中小金融机构加快形成错位互补的格局,根据产业特征创新金融产品,构建稳健、高效的多层次银行服务体系,赋能实体经济发展。建设银行上海分行加大信贷投放,没有停留在“翻报表、算抵押”上,而是基于科技型企业技术积累和市场份额加大授信,精准打通企业不同阶段的融资卡点。浙江农商联合银行辖内嵊州农商银行等金融机构立足本地产业链特色,组建专项服务小队,携带移动展业设备,在涉农、小微等重点领域打造专业化金融服务优势。
刘锦涛表示,各类金融机构一方面要提高科技创新、制造业转型升级、小微企业等领域的融资可得性,对投资周期较长的项目提供更加匹配的中长期资金;另一方面要避免单纯依靠低价竞争和规模扩张形成低效信贷。银行应更多根据企业现金流、经营能力和项目质量配置资金,把新增贷款与盘活存量结合起来,使有限的信贷资源流向生产效率更高、发展潜力更强的实体经济领域。
提升信贷质量要持续压降不良贷款率,为畅通信贷投放夯实基础。业内人士表示,资产质量是银行可持续经营的根基,信贷投放规模扩张必须以稳健资产质量为前提。不良贷款持续压降,意味着银行信贷资产风险敞口收窄,资本消耗放缓,留存更多资源用于后续信贷投放。资产质量改善能够稳定银行盈利预期,增强风险抵御能力,避免存量风险累积制约新增信贷供给。
曾刚表示,对于实体经济而言,良好的资产质量意味着信贷资金真实转化为有效产业投资,减少资金错配与损失。应持续优化资产质量倒逼银行完善全流程风控,提升客户甄别能力,平衡信贷支持力度与风险承受边界。
唯有守住资产质量底线,银行方可形成信贷投放、收益积累、风险化解的良性循环。刘锦涛表示,银行具有资本约束机制,只有保持合理利润和资本积累能力,才能持续支撑信贷投放、风险拨备和科技投入。因此,银行要增强内生动力,不能依赖抬高实体经济融资成本,应更多通过降低负债成本、优化资产负债结构、提高经营效率和发展综合金融服务来实现。(经济日报记者 王宝会)