“存储通胀”波及面正在扩大
2026-09-23 06:28:52
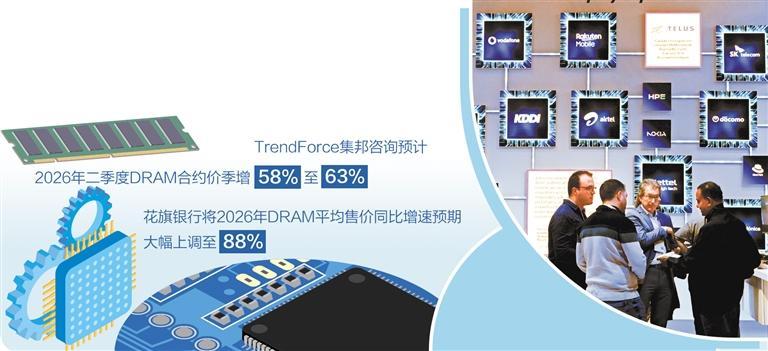
3月2日至5日,2026年世界移动通信大会在西班牙巴塞罗那举办,人们在英特尔展台参观芯片技术。新华社记者 程 敏摄
当前,全球半导体市场正经历一场前所未有的“硅基通胀”,尤其是原本以“大宗电子元件”形象出现的DRAM(动态随机存取器)储存芯片迎来了新一轮罕见的价格飙升。最新市场数据显示,部分服务器级DDR5 DRAM芯片按重量折算后价格已超黄金。这场由人工智能投资狂潮驱动的存储芯片超级周期,正在深刻改写全球科技产业的成本结构与竞争格局。
克价已超金价
TrendForce集邦咨询最新报价显示,截至2026年8月28日,最新的服务器DDR5 16GB规格的DRAM现货价格区间为每颗37美元至68美元,当日均价达到每颗53.933美元。一颗服务器级的16GB DDR5芯片重量约为0.2克,按这一数据估算,每克DDR5 DRAM价格约为269.7美元。相较之下,8月28日国际现货黄金价格约为每盎司4567.23美元,折合每克146.8美元。比较上述两组数据不难发现,一些服务器级DDR5储存芯片的克价已达同期黄金价格的1.84倍。
这场涨价并非局限于高端新品。即便是被视为“古董级”的DDR4内存,也因产能急剧收缩而出现“逆周期”暴涨。16GB DDR4内存模块价格从2024年底的约3.2美元飙升至2025年12月的超过62美元。从消费级DDR4到企业级HBM(高带宽内存),从成熟制程到先进封装,存储芯片的全品类价格正在经历一场无差别的普涨风暴。2026年8月,韩国贸易统计振兴院发布的一组数据显示,当月1日至20日,韩国出口DRAM芯片的单价达到每公斤9.2183万美元,较去年同期暴涨401%。按照这一价格计算,1公斤DRAM的价值相当于约620克黄金。
这场价格暴涨的核心驱动力,源自人工智能投资浪潮下需求端的吞噬型增长与供给端的断崖式收缩之间形成的极端剪刀差。
在需求侧,AI大模型的训练和推理正在以前所未有的速度消耗内存资源。单台AI服务器对DRAM的需求是普通服务器的8倍至10倍,而支撑大模型运行的HBM更是对晶圆面积有着惊人的消耗。生产1GB HBM所需的晶圆面积约为生产3GB DDR5的所需面积。OpenAI公司近期接连与英伟达签下400万张至500万张显卡大单,又与AMD签下240万张显卡订单,这些AI算力“巨兽”对内存的集体吞噬远超市场预期。恐慌性锁货进一步放大了需求信号。面对供应紧张,谷歌、微软、亚马逊等科技巨头不惜支付50%至60%的溢价锁定产能,甚至提前6个月至12个月签订长期供货协议。这种“囤粮过冬”式的采购策略,人为加剧了市场的紧张氛围。
在供给侧,全球DRAM产能被三星、SK海力士和美光三大巨头垄断,合计控制近95%的产量。2023年之前的漫长下行周期中,价格持续下跌导致三星创下14年来利润最低点。为及时止损,三大厂商均大幅减产以缩减资本开支。而当AI需求突然引爆时,厂商们又集体选择将产能向利润更高的HBM和服务器级DDR5转移。HBM的毛利率高达60%,远高于消费级DRAM的20%至40%。利润驱动下,SK海力士将75%的产能分配至HBM,三星HBM3E订单占其DRAM总产能的82%。这种“弃低就高”的产能大迁徙,直接导致消费级DRAM出现系统性供给缺口。与此同时,厂商对扩产极为谨慎。SK海力士规划文件显示新增产能要到2028年才可能释放,2026年全球DRAM晶圆产能净增仅约1%。三星和美光也在2025年底停止接受DDR4新订单,计划将DDR4产能占比缩减至趋近于零,进一步压缩了传统内存的供给空间。
涨价远未见顶
展望未来,这场存储芯片的超级涨价周期短期内远未见顶。TrendForce集邦咨询预计,2026年二季度DRAM合约价季增58%至63%,花旗银行将2026年DRAM平均售价同比增速预期大幅上调至88%。业内普遍预计,涨价趋势将持续至2027年上半年,直到2028年新产能显著释放后,供需关系才有望得到实质性缓解。
价格持续飙升带来的影响正向全产业链扩散,波及面之广远超以往任何一轮存储周期。在PC与笔记本电脑市场,存储成本已全面改写终端定价体系。2026年PC出货预测被明显下调,有PC厂商采购经理透露,即便是最大的品牌,明年的存储拿货量也可能只能达到需求量的一半左右,部分机型甚至面临减产或短暂停产的风险。游戏笔记本首当其冲,原本万元级的主流机型价格已拉高至1.5万元到1.6万元,入门级商务笔记本则从三四千元区间整体上移至3500元到4500元,曾经的“性价比之选”已难觅踪影。
智能手机行业同样深陷成本漩涡。低功耗双倍速率同步动态随机存储器LPDDR 4X和LPDDR 5X均呈现供不应求状态,手机厂商采购成本大增,部分机型被迫减少大内存版本供应。三星电子联合首席执行官卢泰文直言,危机已从智能手机蔓延至电视、家电等消费电子产品,并不排除上调产品价格的可能性。游戏主机与电竞设备领域亦受到严重冲击。DRAM与图形组件价格同步攀升,游戏玩家将承担更高的整机成本,装机市场出现“上午报价,下午作废”的极端行情,渠道商拿货难度陡增,缺货、涨价、交期延长成为常态。
更多行业受影响
汽车产业也正从旁观者变为深度参与者。高度依赖大内存的高阶智驾旗舰车型面临更大冲击,已有国内的智能汽车头部企业表示,当前涨价幅度“还在承受范围之内”,但承受力有极限,未来车价大概率看涨。为平衡成本,部分车企已在非核心系统上削减存储配置,或将部分零部件材料替换为更廉价的方案。
在工业控制、医疗设备和物联网领域,DDR3等“古董级”内存的供应量因产能不足早已大幅缩减,在商业刚需支撑下价格持续回升,工控设备、医疗仪器的维护与更新成本显著增加。
面对涨价大潮,入门级市场与发展中国家的脆弱性尤其突出。价格极度敏感的非洲市场因硬件成本上涨首先受影响,部分厂商被迫推迟新品发布或削减市场投入。当AI功能从高端增值变为基础标配时,存储成本的飙升可能使数亿潜在用户被排除在AI普惠化进程之外,全球数字鸿沟存在进一步扩大的风险。
业内人士分析认为,从更宏观的视角审视,DRAM克价超过黄金标志着硅基元件在全球经济中的战略地位发生了质变。在AI时代,算力与存储不再是简单的生产要素,而是类似于石油、黄金的战略资源。这场由AI投资推动的价格暴涨,不仅是存储产业继PC时代、移动互联网时代之后的第三轮超级周期,更预示着全球科技产业链正在经历一次深刻的成本重构与价值重估。对于大量下游厂商而言,如何在“存储通胀”的压力下维持竞争力,将成为未来2年到3年内最严峻的考验。(经济日报记者 梁 桐)